Catégorie : Actualités juridiques commentées
Actualité juridique récente
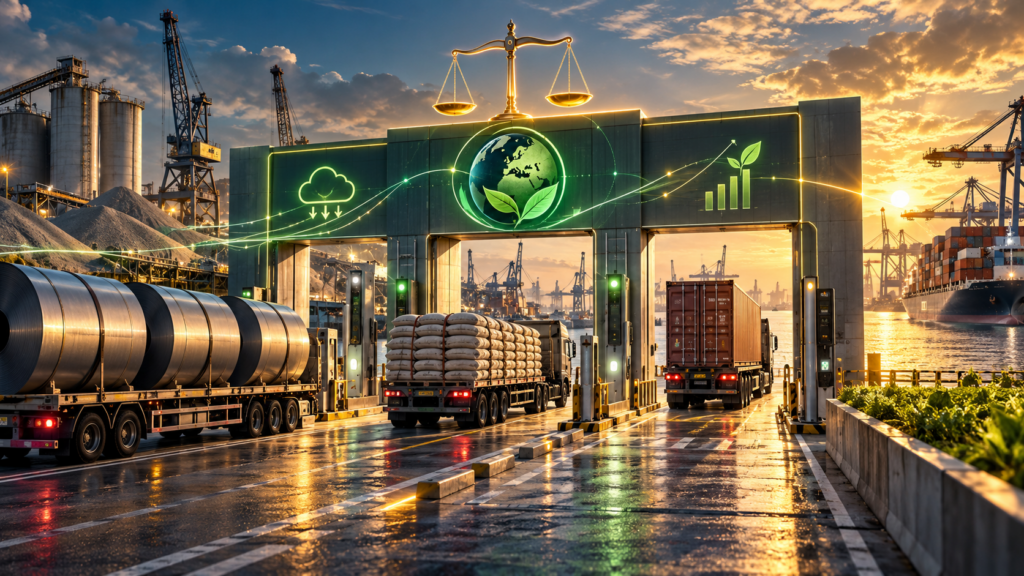
Le 1er janvier 2026, l’Union européenne a transformé une idée climatique en mécanisme douanier opérationnel. Pour la première fois, l’importation de certaines marchandises très carbonées est liée au prix du carbone supporté par l’industrie européenne. Le mécanisme d’ajustement carbone aux frontières, dit CBAM, fait entrer les émissions incorporées dans le calcul juridique du commerce mondial.
Résumé simple
Après une phase transitoire consacrée aux déclarations, le régime définitif impose aux importateurs concernés d’obtenir le statut de déclarant CBAM autorisé et d’acquérir des certificats correspondant aux émissions incorporées. Sont notamment visés le ciment, le fer, l’acier, l’aluminium, les engrais, l’électricité et l’hydrogène, avec un seuil massique destiné à épargner certains petits flux.
Ce jalon est historique non parce que toute règle antérieure disparaît, mais parce qu’il modifie l’infrastructure même du droit : la manière d’entrer, de déclarer, de travailler, d’être protégé ou de commercer. La date retenue correspond à l’application effective du changement. Elle évite de confondre l’adoption politique, la publication d’un texte et le moment où les personnes doivent réellement changer de comportement.
La réforme crée aussi une tension caractéristique de l’État de droit. L’efficacité recherchée — environnementale, administrative, sociale ou économique — augmente les capacités de contrôle. Cette puissance nouvelle appelle en retour des garanties : finalité définie, données exactes, motivation, proportionnalité et recours. Le progrès technique ou institutionnel ne dispense jamais de qualifier juridiquement la décision individuelle.
Pourquoi c’est important pour le cours
Ce basculement relie politique environnementale, union douanière, concurrence et responsabilité des entreprises. Il montre comment l’Union projette ses normes au-delà de son territoire sans présenter le dispositif comme un droit de douane classique.
Pour un étudiant, l’intérêt est méthodologique : commencer par identifier la source et la date, puis déterminer les personnes visées, les conditions et le contrôle. Une actualité historique ne doit pas devenir une affirmation spectaculaire mais imprécise. Elle sert à montrer comment une norme abstraite transforme une situation concrète.
QQOQCP de l’actualité
- Qui ? Les personnes et entreprises concernées, les administrations nationales, les institutions européennes et le juge.
- Quoi ? Une bascule juridique et opérationnelle sans précédent à cette échelle.
- Où ? En France ou dans l’espace juridique de l’Union européenne.
- Quand ? Le 1 janvier 2026, date d’application effective.
- Comment ? Par une nouvelle procédure, une infrastructure commune et des obligations contrôlables.
- Pourquoi ? Adapter le droit à une transformation climatique, numérique, sociale ou migratoire.
Explication technique
Le CBAM complète le marché européen du carbone : il réduit le risque que la production soit déplacée vers un pays moins exigeant. L’importateur doit documenter l’origine, la quantité et les émissions des biens. Le contrôle intervient dès la mise en libre pratique. Une erreur peut bloquer l’importation, entraîner une régularisation ou une sanction. La proportionnalité et la compatibilité avec les règles du commerce international nourriront les contentieux.
L’effet pratique se lit à deux niveaux. Les acteurs doivent d’abord modifier leurs procédures, former leurs personnels et conserver des preuves. Ensuite, le contentieux se déplace vers la fiabilité des systèmes, l’exactitude des informations et le respect des garanties. Plus une réforme automatise une décision, plus il faut préserver une intervention humaine capable de corriger l’erreur.
Le juge pourra contrôler la compétence, la procédure, les faits retenus et la proportionnalité. Selon la matière, le recours relèvera du juge national, du juge de l’Union ou d’un dialogue entre les deux. L’année 2026 n’est donc pas seulement celle d’une innovation : elle ouvre une nouvelle génération de litiges.
Lien avec une copie d’étudiant
Mauvaise formulation : « En 2026, l’ancien droit a entièrement disparu et le nouveau système règle automatiquement toutes les situations. »
Bonne formulation : « Depuis le 1 janvier 2026, un cadre nouveau s’applique aux situations entrant dans son champ, sous réserve des exceptions, garanties procédurales et voies de recours prévues. »
La seconde formulation qualifie la portée temporelle et matérielle de la réforme. Elle laisse la place à l’analyse des conditions au lieu de transformer l’actualité en slogan.
Cas pratique corrigé
Faits. Une entreprise française importe plus de cinquante tonnes de produits sidérurgiques sans avoir demandé le statut de déclarant autorisé, au motif que son fournisseur a déjà payé une taxe carbone étrangère.
Problème de droit. Le paiement d’un prix carbone à l’étranger dispense-t-il de toute obligation CBAM ?
Majeure. Le prix carbone étranger peut être pris en compte selon les règles européennes, mais il ne supprime pas les obligations d’autorisation, de déclaration et de justification.
Mineure. L’entreprise dépasse le seuil et importe un produit couvert sans statut ni dossier vérifiable.
Conclusion. Le dédouanement peut être refusé ou régularisé ; l’entreprise doit accomplir les formalités CBAM et prouver tout prix carbone déductible.
Le raisonnement montre qu’une réforme historique s’applique toujours à travers des critères. L’étudiant doit résister au réflexe de conclure à partir du seul titre de la loi ou du dispositif.
À retenir pour réviser
- Le régime définitif commence le 1er janvier 2026.
- Le carbone incorporé devient une donnée douanière.
- Le mécanisme complète le système européen de quotas.
- L’importateur supporte une obligation documentaire et financière.
FAQ visible
Pourquoi cette réforme a-t-elle changé l’histoire juridique de 2026 ?
Parce qu’elle a modifié à grande échelle une pratique jusque-là structurante et qu’elle produit des effets directement vérifiables.
Le nouveau système est-il absolu ?
Non. Son champ, ses exceptions et ses garanties doivent toujours être vérifiés.
Comment l’utiliser dans une copie ?
Comme illustration datée d’une règle de cours, puis en exposant la tension entre efficacité et protection des droits.
La discussion commence ici.